2024년 기준, 미국은 다양한 국가로부터 폭넓은 제품과 자원을 수입하며 글로벌 무역에서 중심적인 역할을 이어가고 있습니다. 멕시코 Mexico, 중국 China, 캐나다 Canada**를 비롯한 상위 10개국은 미국 경제에 필수적인 수입 파트너로 자리매김하고 있으며, 최근 자동차와 반도체로 강세를 보이는 한국과 각국의 산업 특성과 전략적 위치에 따라 미국과의 교역 비중이 커지고 있습니다. 다음은 미국의 주요 수입국 10개국에 대한 경제적 현황과 무역 흐름을 정리한 내용입니다.
2025 미국 수입국 TOP10|U.S. Top Import Countries 2025
(* 2025년 6월 최초 포스팅한 것으로, 2026년 10월 업데이트함.)
2025년 미국 10대 수입국 순위와 수입 규모
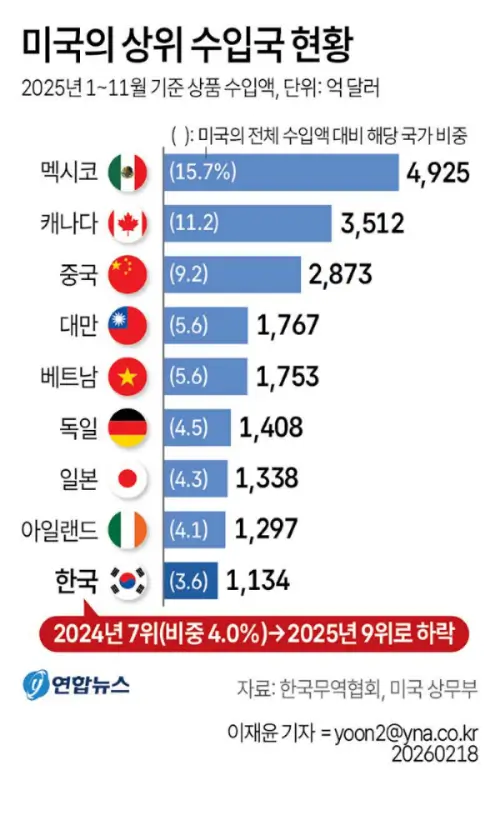
**미국(United States)**의 수입시장은 2025년에도 멕시코, 캐나다, 중국 등 북미와 아시아 주요 제조국을 중심으로 형성됐다. 한국무역협회가 미국 상무부(U.S. Department of Commerce) 무역통계를 분석한 결과, 2025년 1~11월 미국의 한국산 상품 수입액은 1,134억 달러로 집계됐다.
같은 기간 미국의 전체 상품 수입에서 한국이 차지한 비중은 3.6%로 나타났다. 한국은 수입국 순위에서 9위를 기록하면서 2024년 7위보다 2계단 내려갔다.
2025년 1~11월 미국의 최대 수입 대상국은 **멕시코(Mexico)**로 수입액은 4,925억 달러에 달했다. 멕시코의 미국 수입시장 점유율은 15.7%로 전체의 약 6분의 1에 해당한다.
2위는 **캐나다(Canada)**로 3,512억 달러, 점유율 11.2%를 기록했다. 멕시코와 캐나다를 합치면 미국 수입시장의 약 26.9%를 차지하는 셈이다.
3위는 **중국(China)**으로 2,873억 달러, 점유율 9.2%를 기록했다. 미국의 중국산 수입은 과거보다 비중이 낮아졌지만 여전히 단일 국가 기준으로 매우 큰 규모다.
4위에는 **대만(Taiwan)**이 올라 1,767억 달러, 5.6%의 점유율을 기록했다. 특히 반도체와 AI 관련 전자산업의 수요 확대가 대만의 대미 수출 증가와 밀접하게 연결된 것으로 분석된다.
5위는 **베트남(Vietnam)**으로 1,753억 달러, 점유율 5.6%를 기록했다. 대만과 베트남의 미국 수입시장 점유율은 소수점 한 자리에서 동일하지만 실제 수입액에서는 대만이 약 14억 달러 앞선다.
6위 **독일(Germany)**의 대미 수출 규모는 1,408억 달러 수준이었다. 자동차와 기계류, 의약품, 산업용 제품 등이 미국과 독일 간 교역에서 중요한 비중을 차지한다.
7위 **일본(Japan)**은 1,338억 달러를 기록했다. 일본 역시 자동차산업의 미국 수출 비중이 높기 때문에 2025년 미국의 관세정책 변화가 교역 흐름에 영향을 미치는 주요 변수로 작용했다.
8위 **아일랜드(Ireland)**는 1,297억 달러로 집계됐다. 아일랜드는 국가 규모에 비해 미국 수입시장 순위가 높은 국가인데, 의약품과 화학·의료 관련 제품 등의 교역이 중요한 역할을 한다.
9위가 **한국(South Korea)**으로 1,134억 달러, 점유율 3.6%를 기록했다. 한국은 2024년까지 미국의 주요 수입 파트너 가운데 6~7위권을 유지해 왔지만 2025년에는 대만과 베트남 등의 증가세에 밀리며 9위로 내려갔다.
10위권 밖으로 내려가면 미국의 수입 공급망은 여러 국가에 분산되어 있다. 따라서 특정 국가의 순위만 보는 것보다 북미, 동아시아, 동남아시아, 유럽을 연결하는 글로벌 공급망의 변화까지 함께 살펴볼 필요가 있다.
멕시코·캐나다·중국이 차지하는 미국 수입시장
2025년 미국 수입시장에서 가장 눈에 띄는 특징은 북미 공급망의 강한 영향력이다. 멕시코와 캐나다 두 국가에서만 미국이 수입한 상품 규모가 8,437억 달러에 달한다.
멕시코의 4,925억 달러와 캐나다의 3,512억 달러를 합산하면 미국 전체 수입의 약 27%를 차지한다. 자동차, 자동차 부품, 에너지, 전자제품, 기계류 등 다양한 품목이 국경을 넘어 이동한다.
특히 **멕시코(Mexico)**는 미국 제조업 공급망과 직접 연결된 생산기지라는 점에서 단순한 수입 대상국 이상의 의미를 가진다. 미국 기업이 멕시코에서 생산한 제품이나 멕시코 기업이 미국에 공급하는 부품까지 포함하면 북미 제조 네트워크의 규모는 더욱 커진다.
캐나다 역시 에너지와 원자재뿐 아니라 자동차 및 부품, 기계류 등의 공급에서 중요한 역할을 한다. 미국의 산업구조가 캐나다와 멕시코의 공급망에 상당 부분 연결되어 있다는 의미다.
중국은 2,873억 달러로 3위를 기록했다. 미국과 중국의 전략적 경쟁이 지속되는 상황에서도 중국은 여전히 미국 수입시장에서 9.2%라는 높은 비중을 유지했다.
다만 중국의 비중은 과거보다 낮아지는 대신 베트남, 대만 등 다른 아시아 국가의 비중이 확대되는 흐름이 나타났다. 이는 미국 기업들이 생산기지를 다변화하는 이른바 공급망 재편과 연결해서 볼 수 있다.
대만의 약진도 2025년 미국 수입시장 변화에서 중요한 부분이다. 대만은 176.7억 달러가 아니라 1,767억 달러 규모의 미국 수입을 기록하면서 한국을 앞질렀다. 특히 반도체 수출이 대만의 순위 상승을 뒷받침했다.
베트남 역시 1,753억 달러로 5위에 올라 중국을 제외한 아시아 생산기지의 중요성이 커지고 있음을 보여준다. 전자제품과 기계류, 섬유·의류 등 다양한 제조품목에서 베트남의 대미 수출이 확대됐다.
결국 2025년 미국 수입시장은 중국 중심의 기존 아시아 공급망에서 멕시코와 베트남, 대만 등으로 공급망이 다변화되는 특징을 보여준다. 이러한 변화는 향후 미국의 관세정책과 기업들의 생산기지 이전에 따라 계속 달라질 가능성이 있다.
한국의 미국 수입시장 점유율 3.6%
한국의 2025년 1~11월 대미 수출액은 1,134억 달러로 전년 같은 기간보다 5.9% 감소했다. 미국 전체 수입에서 차지하는 비중도 4.0%에서 3.6%로 낮아졌다.
한국무역협회가 관련 통계를 작성하기 시작한 1988년 이후 한국의 미국 수입시장 점유율이 3.6%까지 내려간 것은 가장 낮은 수준으로 분석됐다.
한국의 순위도 2009년 이후 대부분 6~7위권을 유지하다가 2025년 9위로 떨어졌다. 특히 대만이 4위로 올라서면서 한국과의 격차가 크게 벌어졌다.
한국의 주요 대미 수출품에는 자동차와 자동차 부품, 반도체, 배터리 및 전기차 관련 제품, 철강, 기계류, 전자제품 등이 포함된다. 이 가운데 미국의 산업정책과 관세정책에 민감한 품목이 많다는 점이 특징이다.
특히 자동차는 한국의 대미 수출에서 중요한 품목이면서 미국의 관세정책 변화에 직접적인 영향을 받을 수 있는 분야다. 철강 역시 미국의 무역정책 변화에 따라 수출 여건이 달라질 수 있다.
다만 한국의 미국과의 전체 상품교역을 살펴보면 대미 수출만으로 양국 교역관계를 판단하기는 어렵다. 미국 무역대표부 자료에 따르면 2025년 미국의 한국산 상품 수입은 연간 기준 1,255억 달러, 미국의 대한국 상품 수출은 691억 달러로 집계됐다.
이에 따라 2025년 미국의 대한국 상품무역 적자는 약 565억 달러로 전년보다 14% 감소했다. 즉 미국의 한국산 상품 수입이 감소하는 동시에 미국의 한국 수출도 증가하면서 상품무역 적자 규모가 줄어든 것이다.
한국과 미국 사이에는 **한미 자유무역협정(KORUS FTA)**도 존재한다. KORUS FTA는 2012년 3월 15일 발효됐으며 양국의 상품 및 서비스 시장 접근을 규정하는 핵심 통상제도다.
따라서 한국의 미국 수입시장 점유율 하락을 단순히 한국 제품의 경쟁력 약화 하나로 해석하기보다는 미국의 관세정책, 품목별 수요, 경쟁국의 생산기지 확대, 반도체 사이클 등을 함께 살펴볼 필요가 있다.

2025년 미국 수입시장의 핵심 변화와 전망
2025년 미국 수입시장에서는 미국 기업들의 공급망 다변화가 중요한 흐름으로 나타났다. 중국이 여전히 2,873억 달러로 3위를 차지했지만 대만과 베트남의 존재감이 크게 확대됐다.
대만은 176.7억 달러가 아니라 1,767억 달러로 한국의 1,134억 달러보다 약 633억 달러 많은 미국 수입을 기록했다. 양국의 수입액 격차가 상당히 커졌다는 점에서 2025년 한국과 대만의 미국 시장 경쟁구도는 주목할 필요가 있다.
베트남 역시 한국보다 약 619억 달러 많은 1,753억 달러의 미국 수입을 기록했다. 불과 몇 년 전까지 한국보다 미국 수입시장 순위가 낮았던 국가들이 빠르게 성장한 것이다.
특히 대만의 경우 AI와 데이터센터 확대에 따른 반도체 수요가 미국 수입 증가의 중요한 배경으로 거론된다. 반도체는 미국의 인공지능 산업과 첨단 컴퓨팅 인프라 투자와 직접적으로 연결되는 핵심 품목이다.
한국 입장에서는 자동차와 철강 등 전통적인 주력 품목뿐 아니라 반도체, 배터리, 전기차, 첨단 전자제품 등 고부가가치 산업에서 미국 시장 경쟁력을 유지하는 것이 중요한 과제가 됐다.
미국의 수입 규모 자체도 상당하다. 미국 인구와 경제 규모를 고려하면 연간 수조 달러에 달하는 상품을 해외에서 조달하는 구조가 지속되고 있다. 미국 Census Bureau의 2025년 전체 상품 수입은 연간 기준 약 3조4,145억 달러로 집계됐다.
따라서 한국의 1,134억 달러는 미국 전체 수입시장의 3%대에 해당하지만 절대적인 교역 규모로는 여전히 매우 큰 수준이다. 한국은 2025년 순위가 9위로 하락했지만 미국의 중요한 무역 파트너라는 사실 자체가 사라진 것은 아니다.
앞으로 미국의 관세정책과 공급망 재편이 어떻게 진행되는지가 국가별 수입 순위에 중요한 변수가 될 전망이다. 특히 반도체와 AI 관련 부품, 자동차와 배터리, 의약품과 에너지 등 전략산업에서 국가별 경쟁구도가 더욱 뚜렷해질 가능성이 있다.
결국 2025년 미국 수입국 순위는 단순한 국가별 수출액 순위가 아니라 미국 제조업과 소비시장에 어떤 국가가 얼마나 깊게 연결되어 있는지를 보여주는 지표라고 볼 수 있다. 한국의 9위 하락과 3.6% 점유율은 분명한 변화이지만, 동시에 1,000억 달러를 넘는 대미 수출 규모는 한국과 미국 경제의 높은 상호의존성을 보여주는 수치이기도 하다.